
नोटबंदी के दस साल : जनता को आखिर क्या मिला?
दस साल पहले नागरिकों से कहा गया था कि वे अपने ही पैसों का इस्तेमाल करना बंद कर दें; और इसके लिए उन्हें सिर्फ चार घंटे का नोटिस दिया गया था।
- डॉ.अजीत रानाडे
पीछे मुड़कर देखें तो क्या यह ऐसा प्रकरण है जिस पर भारत को गर्व होना चाहिए? इसमें गर्व करने का कोई खास कारण नहीं है। जनता के भरोसे को तोड़कर ऐसी उथल-पुथल मचाई गई जिसकी पूरी लागत का अभी तक हिसाब नहीं लगाया जा सका है और जिसमें जिन लाभों का वादा किया गया था उनका कभी भी ठोस लेखा-जोखा नहीं किया गया। भारतीयों ने अपनी आजीविका फिर से खड़ी की और आगे बढ़े।
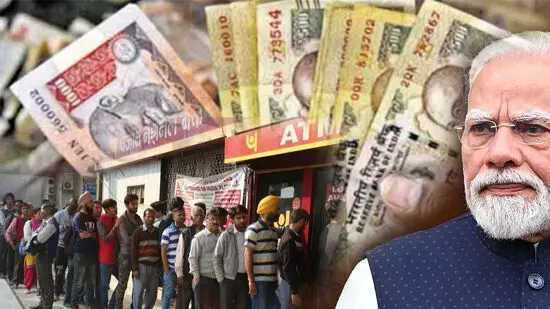
दस साल पहले नागरिकों से कहा गया था कि वे अपने ही पैसों का इस्तेमाल करना बंद कर दें; और इसके लिए उन्हें सिर्फ चार घंटे का नोटिस दिया गया था। यह एक चौंकाने और हैरान कर देने वाला कदम था। 8 नवंबर, 2016 की रात 8 बजे प्रधानमंत्री नरेन्द्र मोदी ने टेलीविजन पर घोषणा की कि आधी रात से 500 और 1,000 रुपये के मौजूदा नोट कानूनी रूप से अमान्य हो जाएंगे। ये नोट उस समय चलन में मौजूद कुल करेंसी का लगभग 86 प्रतिशत थे। लोग इन्हें बैंकों में जमा तो कर सकते थे लेकिन बदले में मिलने वाले नए नोट बहुत कम थे। पूरी व्यवस्था इसके लिए तैयार नहीं थी। एटीएम मशीनों को अभी नए नोटों के हिसाब से रीकैलिब्रेट (सेट) किया जाना बाकी था। परेशानियां तुरंत शुरू हो गईं। बैंकों के बाहर लंबी कतारें लग गईं, पैसे निकालने की सख्त सीमाएं तय कर दी गईं और नोटों की भारी किल्लत हो गई। बैंकों के बाहर इंतजार करने के कारण मजदूरों को अपनी दिहाड़ी गंवानी पड़ी। छोटे कारोबारियों के लिए अपने सप्लायरों और कर्मचारियों को भुगतान करना मुश्किल हो गया। किसानों को खेती के जरूरी सामान और मजदूरों की मजदूरी चुकाने के लिए नकद पैसों की जरूरत थी।
फिर भी, इतनी तकलीफें झेलने के बावजूद कई लोगों ने इस कदम का समर्थन किया। उन्हें लगा कि कहीं न कहीं टैक्स चोरी करने वाले अमीर लोगों को इससे कहीं ज्यादा नुकसान हो रहा होगा। प्रधानमंत्री के फैसले पर जनता का भरोसा बहुत ज्यादा था। दस साल बीत जाने के बाद भी हमारे पास इस बात का कोई ईमानदार हिसाब-किताब नहीं है कि लोगों के इस त्याग से आखिर हासिल क्या हुआ? शुरुआती घोषणा में काले धन, भ्रष्टाचार, जाली मुद्रा और आतंकवाद को मुख्य लक्ष्य बताया गया था। बाद में इसके उद्देश्य बदल कर बेहतर टैक्स अनुपालन, अर्थव्यवस्था के औपचारिकीकरण और डिजिटल भुगतान की ओर मुड़ गए। उद्देश्यों की इस बदलती और बढ़ती सूची ने यह दावा करना आसान बना दिया कि लक्ष्य हासिल कर लिए गए हैं जबकि यह कभी स्पष्ट नहीं हुआ कि शुरुआती वादे पूरे हुए भी थे या नहीं?
सबसे बड़ी उम्मीद यह थी कि भारी मात्रा में जमा अवैध नकदी बेकार हो जाएगी क्योंकि उसके मालिक उसे बैंक में जमा करने की हिम्मत नहीं जुटा पाएंगे। अगस्त, 2018 में रिजर्व बैंक के अंतिम आंकड़ों से पता चला कि चलन से बाहर की गई 99.3 प्रतिशत मुद्रा बैंकिंग प्रणाली में वापस आ गई थी। 1 जुलाई 2017 को चार्टर्ड अकाउंटेंट्स की संस्था के स्थापना दिवस पर संबोधित करते हुए, प्रधानमंत्री ने एक तीखा सवाल पूछा था कि, 'नोटबंदी के बाद उनकी कड़ी मेहनत से देश को फायदा हुआ या उनके क्लाइंट्स को?' इससे एक सवाल उठता है: अगर बिना हिसाब-किताब वाली नकदी रखने वाले लोग पाबंदियों से बचने के लिए बीच-बीच में बिचौलियों का सहारा ले सकते थे, तो फिर पूरे देश पर इतनी बड़ी मुसीबत डालने का क्या औचित्य था?
वापस आई कुछ नकदी के कारण टैक्स जांच जरूर शुरू हुई लेकिन अवैध नकदी का जो बड़ा भंडार नष्ट होने की उम्मीद थी, वह पूरी तरह से विफल रही। अंतत: कितना अतिरिक्त टैक्स वसूला गया और कितना काला धन पकड़ा गया? क्या इससे हुए फायदे, पूरे देश में मची अफरा-तफरी को सही ठहराने के लिए काफी थे? वैसे भी, केवल नकदी जब्त करने से काम नहीं चलने वाला था। वित्त मंत्रालय के 2012 के एक 'श्वेत पत्रÓ से पता चलता है कि छापेमारी में जब्त की गई नकदी उन मामलों में स्वीकार की गई अघोषित आय का केवल 4 से 7 फीसदी हिस्सा ही थी। इस तरह सरकार का अपना ही अनुभव यह बताता है कि अवैध संपत्ति को केवल नकदी के रूप में नहीं देखा जाना चाहिए। ऐसी संपत्ति बेनामी, स्वर्ण, व्यावसायिक संपत्तियों या विदेशों में रखे गए निवेश के रूप में भी हो सकती है। नोटों को रद्द करने से ऐसी संपत्तियों पर कोई असर नहीं पड़ता।
अगर मकसद सिर्फ बड़े मूल्य के नोटों को बंद करना था तो इसके लिए कोई दूसरा तरीका भी अपनाया जा सकता था। मई, 2016 में यूरोपीयन सेंट्रल बैंक ने घोषणा की कि वह 500 यूरो के नोट जारी करना बंद कर देगा। मौजूदा नोट वैध बने रहे और उन्हें कभी भी बदला जा सकता था। उसी साल केनेथ रोगोफ की किताब 'द कर्स ऑफ कैशÓ में बड़े नोटों को बहुत धीरे-धीरे हटाने का सुझाव दिया गया था जिसमें गरीब परिवारों के लिए सुरक्षा उपाय भी शामिल थे। इसके उलट भारत ने रातों-रात दो तरह के नोट बंद कर दिए और उनसे भी बड़े मूल्य का एक नया नोट जारी कर दिया। यह बात तर्क से परे है। 2023 में रिजर्व बैंक ने 2,000 रुपये के नोटों को बिना किसी हंगामे या परेशानी के चलन से हटा दिया जबकि उनका 'लीगल टेंडर' (कानूनी रूप से मान्य मुद्रा) का दर्जा बरकरार रखा।
तब से डिजिटल भुगतान में भारी बढ़ोतरी हुई है। अब हर महीने यूपीआई के जरिए 25 अरब से ज्यादा ट्रांजैक्शन हो रहे हैं जिनकी कुल वैल्यू 310 खरब रुपये से भी ज्यादा है। इस सफलता में सिर्फ नोटबंदी का योगदान नहीं बल्कि सस्ते डेटा, स्मार्टफोन, सुविधाजनक ऐप्स, क्यूआर कोड और यूजर्स के लिए मुफ्त यूपीआई जैसी चीजों का बड़ा योगदान रहा है। नोटबंदी के बाद से चलन में मौजूद नकदी (कैश) दोगुनी से भी ज्यादा होकर 430 खरब रुपये तक पहुंच गई है। इसलिए, भारत की विकासशील अर्थव्यवस्था में नकदी और डिजिटल भुगतान, दोनों की ही जरूरत है।
लोगों की आजीविका को हुए नुकसान का क्या? आर्थिक सर्वेक्षण में यह माना गया कि जीडीपी के आधिकारिक आंकड़ों में नुकसान पूरी तरह नहीं दिख सकता क्योंकि असंगठित क्षेत्र की गतिविधियों को मापना मुश्किल होता है। कृषि और छोटे व्यवसायों पर इसकी बहुत बुरी मार पड़ी। अदालतों से भी कोई खास राहत नहीं मिली। जनवरी, 2023 में सुप्रीम कोर्ट ने 4-1 के बहुमत से नोटबंदी को सही ठहराया। इसके बाद पुराने नोट बदलने की मांग करने वाली अलग-अलग याचिकाओं को कोर्ट ने यह कहते हुए खारिज कर दिया कि, 'भले ही लोगों की शिकायतें जायज हो सकती हैं लेकिन उन्हें सरकार के पास ही जाना होगा।' इन आदेशों से कोई आर्थिक राहत नहीं मिली।
इससे भी अधिक चिंताजनक बात इसकी पारदर्शिता को लेकर बरती गई दोहरी नीति थी। एक ओर नागरिकों से कहा गया कि वे अपने पैसों की जांच-पड़ताल के लिए तैयार रहें, पर दूसरी तरफ़ 2017 में सरकार द्वारा लाई गई 'इलेक्टोरल बॉन्डÓ योजना में राजनीतिक चंदे को कानूनन पूरी तरह से गुप्त रखा गया। 2024 में सुप्रीम कोर्ट ने इस योजना को रद्द कर दिया।
पीछे मुड़कर देखें तो क्या यह ऐसा प्रकरण है जिस पर भारत को गर्व होना चाहिए? इसमें गर्व करने का कोई खास कारण नहीं है। जनता के भरोसे को तोड़कर ऐसी उथल-पुथल मचाई गई जिसकी पूरी लागत का अभी तक हिसाब नहीं लगाया जा सका है और जिसमें जिन लाभों का वादा किया गया था उनका कभी भी ठोस लेखा-जोखा नहीं किया गया। भारतीयों ने अपनी आजीविका फिर से खड़ी की और आगे बढ़े। उनकी यह दृढ़ता सरकार को दोषमुक्त नहीं कर सकती। एक श्वेत पत्र और जनता के प्रति जवाबदेही अभी भी लंबित है, दस साल बाद भी।
(लेखक प्रसिद्ध अर्थशास्त्री हैं। सिंडिकेट: द बिलियन प्रेस)